 امنیتتان را به آمریکا نفروشید!ای آنام، باجیم، خداحافظ؛ میروم شهید شوم / مهدی رزمجو؛ مشق شهادت دانش آموز بسیجی پای وطنکشف انبار ۲۰۰ میلیارد ریالی دارو و سموم کشاورزی قاچاق در بنابدرباره پرونده تراکتور و ملوان با وزیر ورزش در استیضاحش صحبت میکنیم۵۰ میلیارد کلاهبرداری با فروش ملک؛ متهم در تبریز دستگیر شد!یاد شهید والامقام محراب، در قاب دیدگان مردم تبریزروایت بیزیم محله از ۴۲ متری و شهید قرهباغی / از دستفروشان و فضای سبز تا مسیرگشایی بلاتکلیفشرافت را با جام عوض نمیکنیم / فحاشی در فوتبال ایران آزاد شد!
مدیرکل امور مالیاتی آذربایجانشرقی با بیان اینکه زیرساختهای لازم برای اجرای طرح جامع مالیاتی آماده شده است، گفت: این طرح در سال جاری اجرا میشود.

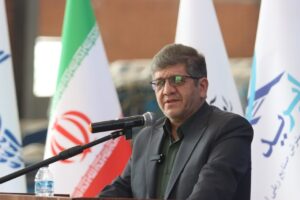
به گزارش تبریز بیدار ، غلامرضا شریفی، شنبه شب در جلسه شورای گفت و گوی دولت و بخش خصوصی استان افزود: اجرای کامل طرح جامع مالیاتی مهمترین گام برای گسترش عدالت و افزایش رضایتمندی مودیان مالیاتی بوده و در سایه آن اقتصاد کشور شفاف و مالیات عادلانه وصول شده و سلامت نظام اداری نیز ارتقا مییابد.
وی یادآوری کرد: با عملیاتی شدن این طرح به عنوان بزرگترین پروژه اقتصادی سازمان، تمامی فرآیندهای مرتبط با ثبت نام و تشکیل پرونده، ارائه اظهارنامه در منابع مالیاتی مختلف، پرداخت مالیات، خلاصه پرونده الکترونیکی، ارایه صورت معاملات فصلی، ارایه فهرستهای حقوق و برخی خدمات دیگر به صورت الکترونیکی انجام میشود.
مدیرکل امور مالیاتی آذربایجانشرقی با بیان اینکه سازمان امور مالیاتی مالیات ۳ سال قبل منتهی به سال ۹۷ را بر اساس قانون قبلی و به صورت علی الراس اخذ می کند، اظهار داشت: در مالیات مربوط به سال ۹۸ موضوع علی الراس حذف می شود.
شریفی، با اشاره به قانون مالیات بر ارزش افزوده نیز گفت: این قانون بر پایه نقد محور بوده ولی این اداره کل برای رعایت حال مودیان دریافت آن را حتی در ۱۲ تا ۱۵ قسط، تقسیط می کند.
وی گفت: مودیان مالیاتی استان از خوش حسابترین مودیان کشور به شمار می روند و این اداره کل نیز همواره در کنار تولیدکنندگان و صنعتگران استان بوده است.
در جلسه شورای گفت و گوی دولت و بخش خصوصی مشکلات مربوط به استرداد مالیات بر ارزش افزوده پس از بازگشت ارز حاصل از صادرات موضوع جز۱ بند ج تبصره ۸ قانون بودجه سال ۹۸ و مراتب اعتراض به ابهامات ایجاد شده در خصوص بند (ث) ماده ۱۳۲ قانون مالیات های مستقیم مصوب سال ۹۴، مراتب اعتراض به اجرای بند ۳ ماده ۹۷ قانون مالیات های مستقیم سال ۸۰ و عدم اجرای تبصره ۲ ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی سال ۹۴ بررسی شد.

دیدگاهتان را بنویسید